Es wird anhand von Positionen aus der Bilanz berechnet und zeigt, wie viel Kapital einem Unternehmen für das laufende Tagesgeschäft zur Verfügung steht, nachdem kurzfristige Verbindlichkeiten beglichen wurden.
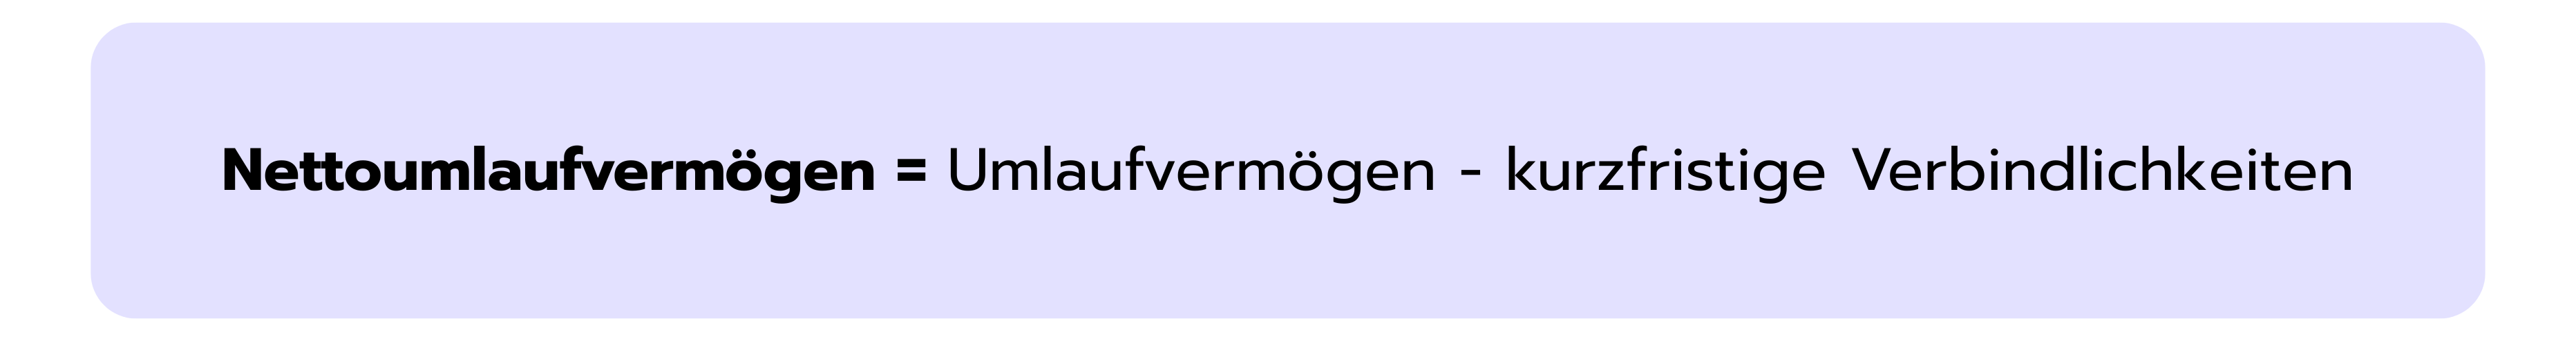
Das Nettoumlaufvermögen ist die Differenz zwischen dem Umlaufvermögen und den kurzfristigen Verbindlichkeiten eines Unternehmens laut Bilanz. Zum Umlaufvermögen gehören alle Vermögenswerte, die innerhalb eines Jahres zu Geld gemacht werden können – etwa liquide Mittel, Forderungen, Vorräte oder vorausbezahlte Ausgaben.
Kurzfristige Verbindlichkeiten sind dagegen alle Zahlungsverpflichtungen, die im selben Zeitraum fällig werden, zum Beispiel offene Rechnungen, kurzfristige Schulden, Löhne oder Steuern.
Wie wird das Nettoumlaufvermögen berechnet?
Das Nettoumlaufvermögen wird mit einer einfachen Formel berechnet:
Sowohl das Umlaufvermögen als auch die kurzfristigen Verbindlichkeiten findest du direkt in der Bilanz eines Unternehmens. Neben dem klassischen Nettoumlaufvermögen werden in der Praxis oft noch weitere Kennzahlen verwendet, die darauf aufbauen:
Net Working Capital (NWC):
Hier werden besonders liquide oder finanzielle Positionen ausgeklammert, um den operativen Teil stärker zu betonen.
Was sagt das Nettoumlaufvermögen über ein Unternehmen aus?
Das Nettoumlaufvermögen wird vor allem genutzt, um die kurzfristige finanzielle Stabilität und Liquidität eines Unternehmens zu beurteilen. Es zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verpflichtungen mit vorhandenen Vermögenswerten wie Zahlungsmitteln, Forderungen oder Vorräten zu decken.
Ein positives Nettoumlaufvermögen bedeutet in der Regel, dass das Unternehmen laufende Kosten wie Gehälter, Lieferantenrechnungen oder Miete problemlos bezahlen kann – ohne zusätzliches Kapital aufnehmen zu müssen. Ein negatives Nettoumlaufvermögen kann auf mögliche Liquiditätsprobleme hindeuten, muss aber nicht zwangsläufig schlecht sein. Der Kontext ist entscheidend.
Kapitalintensive Unternehmen, etwa in der Industrie oder Produktion, benötigen häufig viel Nettoumlaufvermögen, um Vorräte und offene Forderungen zu finanzieren. Andere Geschäftsmodelle, zum Beispiel Abo- oder Plattformmodelle, arbeiten bewusst mit negativem Nettoumlaufvermögen, weil sie Zahlungen von Kund:innen erhalten, bevor sie selbst Lieferanten bezahlen müssen.
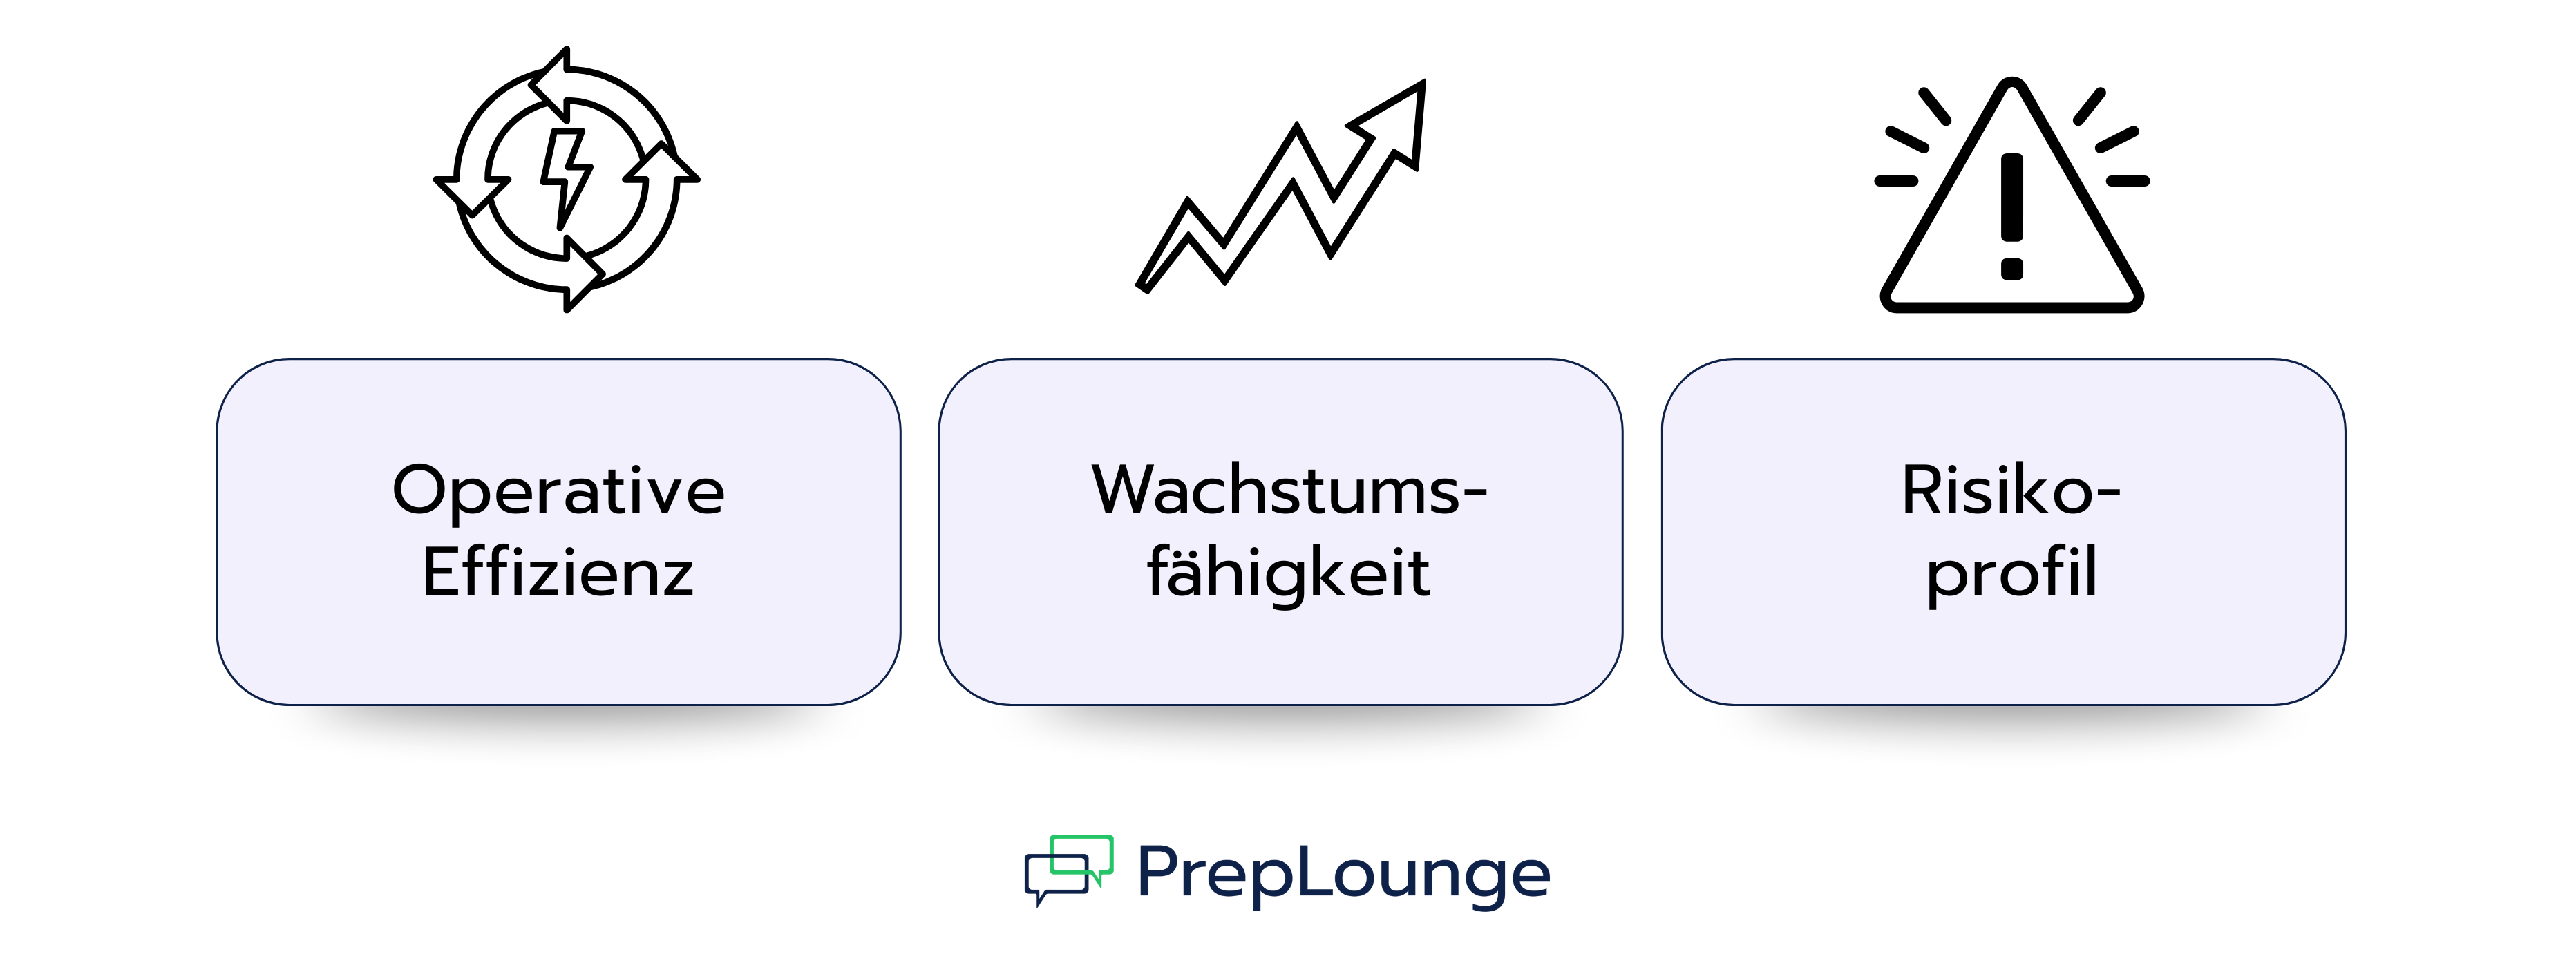
Darüber hinaus gibt das Nettoumlaufvermögen Hinweise auf:
Operative Effizienz: Ein sehr hohes Nettoumlaufvermögen kann auf zu hohe Lagerbestände, langsame Zahlungseingänge oder ineffizientes Cash-Management hinweisen. Ein niedriges oder gut ausbalanciertes Nettoumlaufvermögen spricht dagegen für effiziente Prozesse, schnelle Forderungseinzüge und gute Zahlungsbedingungen.
Wachstumsfähigkeit: Ausreichendes Nettoumlaufvermögen ermöglicht Wachstum aus eigener Kraft. Fehlt es daran, kann selbst ein profitables Unternehmen in seiner Expansion gebremst werden.
Risikoprofil: Ein dauerhaft niedriges oder sich verschlechterndes Nettoumlaufvermögen erhöht das Risiko von Refinanzierungsproblemen oder Lieferantenausfällen. Zu viel ungenutztes Nettoumlaufvermögen kann umgekehrt darauf hindeuten, dass Kapital nicht effizient eingesetzt wird.
Typische Interviewfragen zum Nettoumlaufvermögen
1. Was sagt positives vs. negatives Nettoumlaufvermögen aus?
Ein positives Nettoumlaufvermögen bedeutet, dass das Umlaufvermögen höher ist als die kurzfristigen Verbindlichkeiten. Das ist meist ein Zeichen für eine solide kurzfristige Finanzlage. Das Unternehmen kann laufende Verpflichtungen bedienen und hat Spielraum für Investitionen oder Wachstum.
Ein negatives Nettoumlaufvermögen heißt, dass die kurzfristigen Verbindlichkeiten die kurzfristigen Vermögenswerte übersteigen. Das kann auf Liquiditätsprobleme hindeuten oder darauf, dass das Unternehmen stark auf laufende Cashflows angewiesen ist. In bestimmten Branchen mit schnellem Umsatz oder Vorauszahlungen von Kund:innen kann negatives Nettoumlaufvermögen aber auch für sehr effiziente Abläufe und starken Cashflow stehen.
Wichtig im Interview: Du solltest immer erklären, warum das Nettoumlaufvermögen positiv oder negativ ist und das Geschäftsmodell berücksichtigen.
2. Was passiert mit Nettoumlaufvermögen und Cashflow, wenn der Lagerbestand steigt?
Vorräte gehören zum Umlaufvermögen. Steigt der Lagerbestand, erhöht sich zunächst das Nettoumlaufvermögen. Gleichzeitig wird aber Kapital im Lager gebunden, das noch nicht in Cash umgewandelt wurde.
Die Folge: Der Cashflow sinkt, weil das Unternehmen Geld für den Aufbau der zusätzlichen Vorräte ausgegeben hat.
3. Was versteht man unter einer „Veränderung des Nettoumlaufvermögens“?
Die Veränderung des Nettoumlaufvermögens beschreibt den Unterschied zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten von einer Periode zur nächsten.
Eine positive Veränderung bedeutet, dass das Nettoumlaufvermögen steigt – zum Beispiel durch höhere Vorräte, mehr offene Forderungen oder den Abbau kurzfristiger Verbindlichkeiten.
Eine negative Veränderung zeigt, dass das Nettoumlaufvermögen sinkt, etwa durch Lagerabbau, schnellere Zahlungseingänge oder zusätzliche kurzfristige Verbindlichkeiten.
Wichtig: Veränderungen im Nettoumlaufvermögen wirken sich direkt auf den Cashflow aus. Ein Anstieg bindet in der Regel Cash, während ein Rückgang Liquidität freisetzt.
CLIENT OBJECTIVE
Our client, Lumen Cinemas, an Italian cinema chain, has seen its profit decline and wants McKinsey's help to understand why and how to restore it.
BACKGROUND INFORMATION
Lumen runs multiplex cinemas in mid-sized Italian cities. It earns money from ticket sales, from food and drinks such as popcorn and soft drinks, and from advertising shown before the films. A share of every ticket goes to the film distributors. Most of Lumen's other costs, such as rent, staff, energy and maintenance, don't change much with the number of visitors. Since the pandemic, films reach streaming services sooner, and audiences come back mainly for big releases. Lumen's sites are older than those of a premium chain that has been expanding with large halls and reclining seats. The CEO wants a clear view of what is driving the decline before deciding what to do.
CLIENT OBJECTIVE
Our client, Ledgerline, a US provider of accounting software for small businesses, wants to know whether and how it should move its customers from one-time licenses to a monthly subscription.
BACKGROUND INFORMATION
Ledgerline's desktop software handles invoicing, bookkeeping and tax preparation for small businesses such as shops, tradespeople and agencies. Customers buy a license once and use it for several years, until a new version or a tax rule change prompts them to upgrade. Many also pay for an annual support plan. Ledgerline sells through its website and through independent accountants, who recommend it to their clients and earn a referral fee. Cloud-based competitors are growing fast with monthly plans, automatic bank connections and mobile apps. Ledgerline's customers are loyal, but its customer base is aging and new customers increasingly choose cloud tools. Investors value recurring revenue, but the board worries about upsetting long-standing customers.
CLIENT OBJECTIVE
Our client, Nordhavn, a Norwegian seafood company, wants to know whether it should acquire Patagonia Salmon, a family-owned salmon farmer in southern Chile.
BACKGROUND INFORMATION
Nordhavn farms Atlantic salmon in Norway's fjords and sells it fresh and frozen across Europe and Asia. Farming sites in Norway are limited by regulation and expensive to obtain, so Nordhavn's growth at home has stalled. Chile is the world's second-largest salmon producer, with lower costs in some areas, but the industry has a history of biological crises: algal blooms, sea lice and a virus outbreak that once destroyed a large part of the country's production. Patagonia Salmon owns hatcheries, sea farming sites and a processing plant in the Los Lagos and Aysén regions. It sells fresh fillets by air to the US and Brazil and frozen products to Asia. The founding family wants to sell, and Nordhavn has been invited to bid.
Your client is NovaBank, a fast-growing European digital bank offering current accounts, debit cards and credit cards.
Over the past year the value of fraudulent card transactions has increased significantly. NovaBank relies on a rule-based fraud system, for example blocking transactions above certain amounts or coming from unusual locations. The system has two problems: it misses many sophisticated frauds, and it blocks a large number of legitimate customer payments.
NovaBank is considering replacing or complementing its rules with a machine-learning model, and has asked BCG X to assess whether machine learning can materially improve fraud detection, how the solution should be designed, what value it could generate, and how to roll it out without damaging the customer experience.
„FemVest" ist ein Venture-gestütztes Fintech, das im Jahr 2026 einen mobilen Neobroker in Deutschland launchen möchte. Das Unternehmen ist überzeugt, dass Frauen im Bereich Retail-Investing strukturell unterversorgt sind:
Frauen besitzen seltener ein Wertpapierdepot, investieren im Durchschnitt geringere Beträge und treten später in den Markt ein als Männer. Gleichzeitig wächst die finanzielle Relevanz von Frauen – durch steigende Einkommen, demografischen Wandel und Erbschaften.
FemVest hat bereits eine regulatorische Zulassung sowie einen Depotbank- und Ausführungspartner gesichert. Dennoch sind zentrale strategische Entscheidungen noch offen: Das Zielsegment ist nicht finalisiert, das Produkt- und Serviceangebot nicht definiert, das Geschäftsmodell nicht festgelegt und die Go-to-Market-Strategie noch nicht entwickelt.
Der Vorstand bittet dich als Berater:in, das Marktpotenzial zu analysieren, eine erste Business-Case-Rechnung zu erstellen sowie konkrete strategische Handlungsempfehlungen für den Markteintritt abzuleiten.
Das Nettoumlaufvermögen ergibt sich aus der Differenz zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten. Zum Umlaufvermögen zählen alle Vermögenswerte, die innerhalb eines Jahres zu Geld gemacht werden können, etwa Forderungen, Vorräte oder kurzfristig handelbare Wertpapiere. Kurzfristige Verbindlichkeiten sind dagegen Zahlungsverpflichtungen mit kurzer Laufzeit, zum Beispiel offene Lieferantenrechnungen, aufgelaufene Kosten, Löhne, Steuern oder kurzfristige Schulden.
Ein effizient gemanagtes Nettoumlaufvermögen zeigt sich in niedrigen Lagerbeständen, schnellen Zahlungseingängen und guten Zahlungszielen bei Lieferanten. Ein niedriges oder gut optimiertes Nettoumlaufvermögen deutet darauf hin, dass das Unternehmen Ressourcen schnell in Cash umwandelt, statt Kapital unnötig zu binden.
Ausreichendes Nettoumlaufvermögen ermöglicht es einem Unternehmen, Wachstum, neue Projekte und das Tagesgeschäft aus eigener Kraft zu finanzieren. Ist zu wenig Nettoumlaufvermögen vorhanden, kann das Wachstum ins Stocken geraten – selbst wenn das Unternehmen profitabel ist.
Ein dauerhaft negatives oder schrumpfendes Nettoumlaufvermögen erhöht das Risiko von Liquiditätsengpässen, Refinanzierungsproblemen und Spannungen mit Lieferanten. Umgekehrt kann ein sehr hohes, ungenutztes Nettoumlaufvermögen auf ineffizientes Cash-Management und nicht optimal eingesetztes Kapital hindeuten.
Weiter geht's mit den nächsten Artikeln!
High Yield Debt
Wichtige Kennzahlen & Begriffe
Wusstest du, dass sich Unternehmen auch über den Kapitalmarkt finanzieren können – und nicht nur über Bankkredite oder Eigenkapital? Eine wichtige Rolle spielen dabei Unternehmensanleihen. Investor:innen stellen Firmen Kapital zur Verfügung, erhalten dafür regelmäßige Zinszahlungen, die sogenannten Kupons, und bekommen ihr Geld am Ende der Laufzeit zurück.
Neben normalen Unternehmensanleihen gibt es eine weitere Form von Anleihen: High Yield Debt. Sie werden auch Junk Bonds genannt. Diese Anleihen bringen höhere Zinsen, weil sie für Anleger:innen riskanter sind. Genau deshalb werden sie häufig genutzt, um größere Vorhaben wie Leveraged Buyouts, Wachstumsfinanzierungen oder Restrukturierungen zu finanzieren. Schauen wir uns nun im Detail an, wie High Yield Bonds funktionieren. 🔎
Im Finance versteht man unter Tax Shield die Steuerersparnis, die ein Unternehmen durch bestimmte abzugsfähige Ausgaben erzielt. Typische Beispiele sind Zinszahlungen auf Schulden oder Abschreibungen auf Vermögenswerte. Diese Abzüge verringern das zu versteuernde Einkommen und senken damit die Steuerlast. Das führt dazu, dass mehr Cashflow für Anteilseigner:innen oder für Reinvestitionen übrig bleibt.
Die Idee hinter dem Tax Shield ist simpel, aber wirkungsvoll: Weniger Steuern erhöhen den Unternehmenswert. Deshalb wird das Konzept im Finance-Interview oft abgefragt, vor allem in Verbindung mit Unternehmensbewertung, Kapitalstruktur und Leveraged Buyouts (LBOs).
Wenn Unternehmen über ihren Erfolg sprechen, geht es oft um Gewinn. Doch Gewinn sagt nicht immer aus, wie viel Geld tatsächlich im Unternehmen ankommt. Genau hier kommt der Free Cash Flow (FCF) ins Spiel.
Er zeigt, wie viel Geld einem Unternehmen nach dem laufenden Geschäft wirklich zur Verfügung steht. Deshalb ist der Free Cash Flow für Investor:innen besonders wichtig und spielt auch bei der Unternehmensbewertung eine große Rolle.
Was Free Cash Flow genau ist, wie man ihn berechnet und warum er oft aussagekräftiger ist als der Gewinn, schauen wir uns im Folgenden Schritt für Schritt an.