Consulting Consulting

Ein Dividend Recap (auf Deutsch oft als dividendenfinanzierte Ausschüttung bezeichnet) ist eine Methode, mit der Private-Equity-Investor:innen Geld aus einem Unternehmen ziehen, ohne es direkt zu verkaufen. Statt auf einen späteren Verkauf oder Börsengang zu warten, nimmt das Unternehmen einen Kredit auf und zahlt dieses Geld an seine Eigentümer:innen aus.

Das Unternehmen bleibt im Besitz der Investor:innen, hat danach aber mehr Schulden. Weil genau geprüft werden muss, ob das Unternehmen diese tragen kann, gehören Dividend Recaps zu den typischen Private-Equity-Deals, bei denen Investmentbanken beraten.


Was ist ein Dividend Recap?

Ein Dividend Recap beschreibt eine Situation, in der ein Unternehmen neue Schulden aufnimmt, nur um seinen Eigentümer:innen eine hohe einmalige Geldausschüttung zu zahlen. Dieses Fremdkapital kann aus Bankkrediten, Anleihen oder einer Mischung aus beidem bestehen.

Meist wird so ein Schritt von Private-Equity-Firmen gemacht, die ein Unternehmen kontrollieren. Ihr Ziel ist es, sich frühzeitig einen Teil oder sogar ihr gesamtes eingesetztes Kapital zurückzuholen, noch bevor das Unternehmen später verkauft wird. Man kann sich das als einen Teil-Exit vorstellen. Das Unternehmen gehört ihnen danach weiterhin.

Auf den ersten Blick wirkt das vielleicht sehr eigennützig. Dahinter steckt aber oft ein klarer Grund. Die Investor:innen hinter Private-Equity-Fonds, zum Beispiel Pensionsfonds, Stiftungen oder Versicherungen, sind auf regelmäßige Cashflows angewiesen. Gerade Pensionsfonds brauchen laufend Geld, um zugesagte Rentenzahlungen leisten zu können. Für sie ist eine frühe Auszahlung daher extrem wichtig.


Wie funktioniert ein Dividend Recap?

Vereinfacht gesagt läuft ein Dividend Recap in zwei Schritten ab. Zuerst nimmt das Unternehmen auf Wunsch seiner Eigentümer:innen neue Schulden auf, zum Beispiel in Form von Krediten oder höher verzinsten Anleihen. Das frische Geld wird anschließend genutzt, um eine einmalige Geldausschüttung an die Eigentümer:innen auszuzahlen.

In der Praxis steckt dahinter aber deutlich mehr Arbeit. Die Private-Equity-Firma und ihre Berater:innen prüfen zuerst sehr genau, ob das Unternehmen dafür überhaupt geeignet ist. Sie schauen, wie viele neue Schulden das Unternehmen realistisch tragen kann und ob es seine Rechnungen auch nach der Auszahlung noch zuverlässig bezahlen kann. Diese Prüfung ist wichtig, damit Gläubiger:innen die Transaktion später nicht anfechten können.

Nach dem Dividend Recap sieht man den Effekt klar in der Bilanz: Das Unternehmen hat mehr Verbindlichkeiten und weniger Eigenkapital.


Vor- und Nachteile eines Dividend Recaps

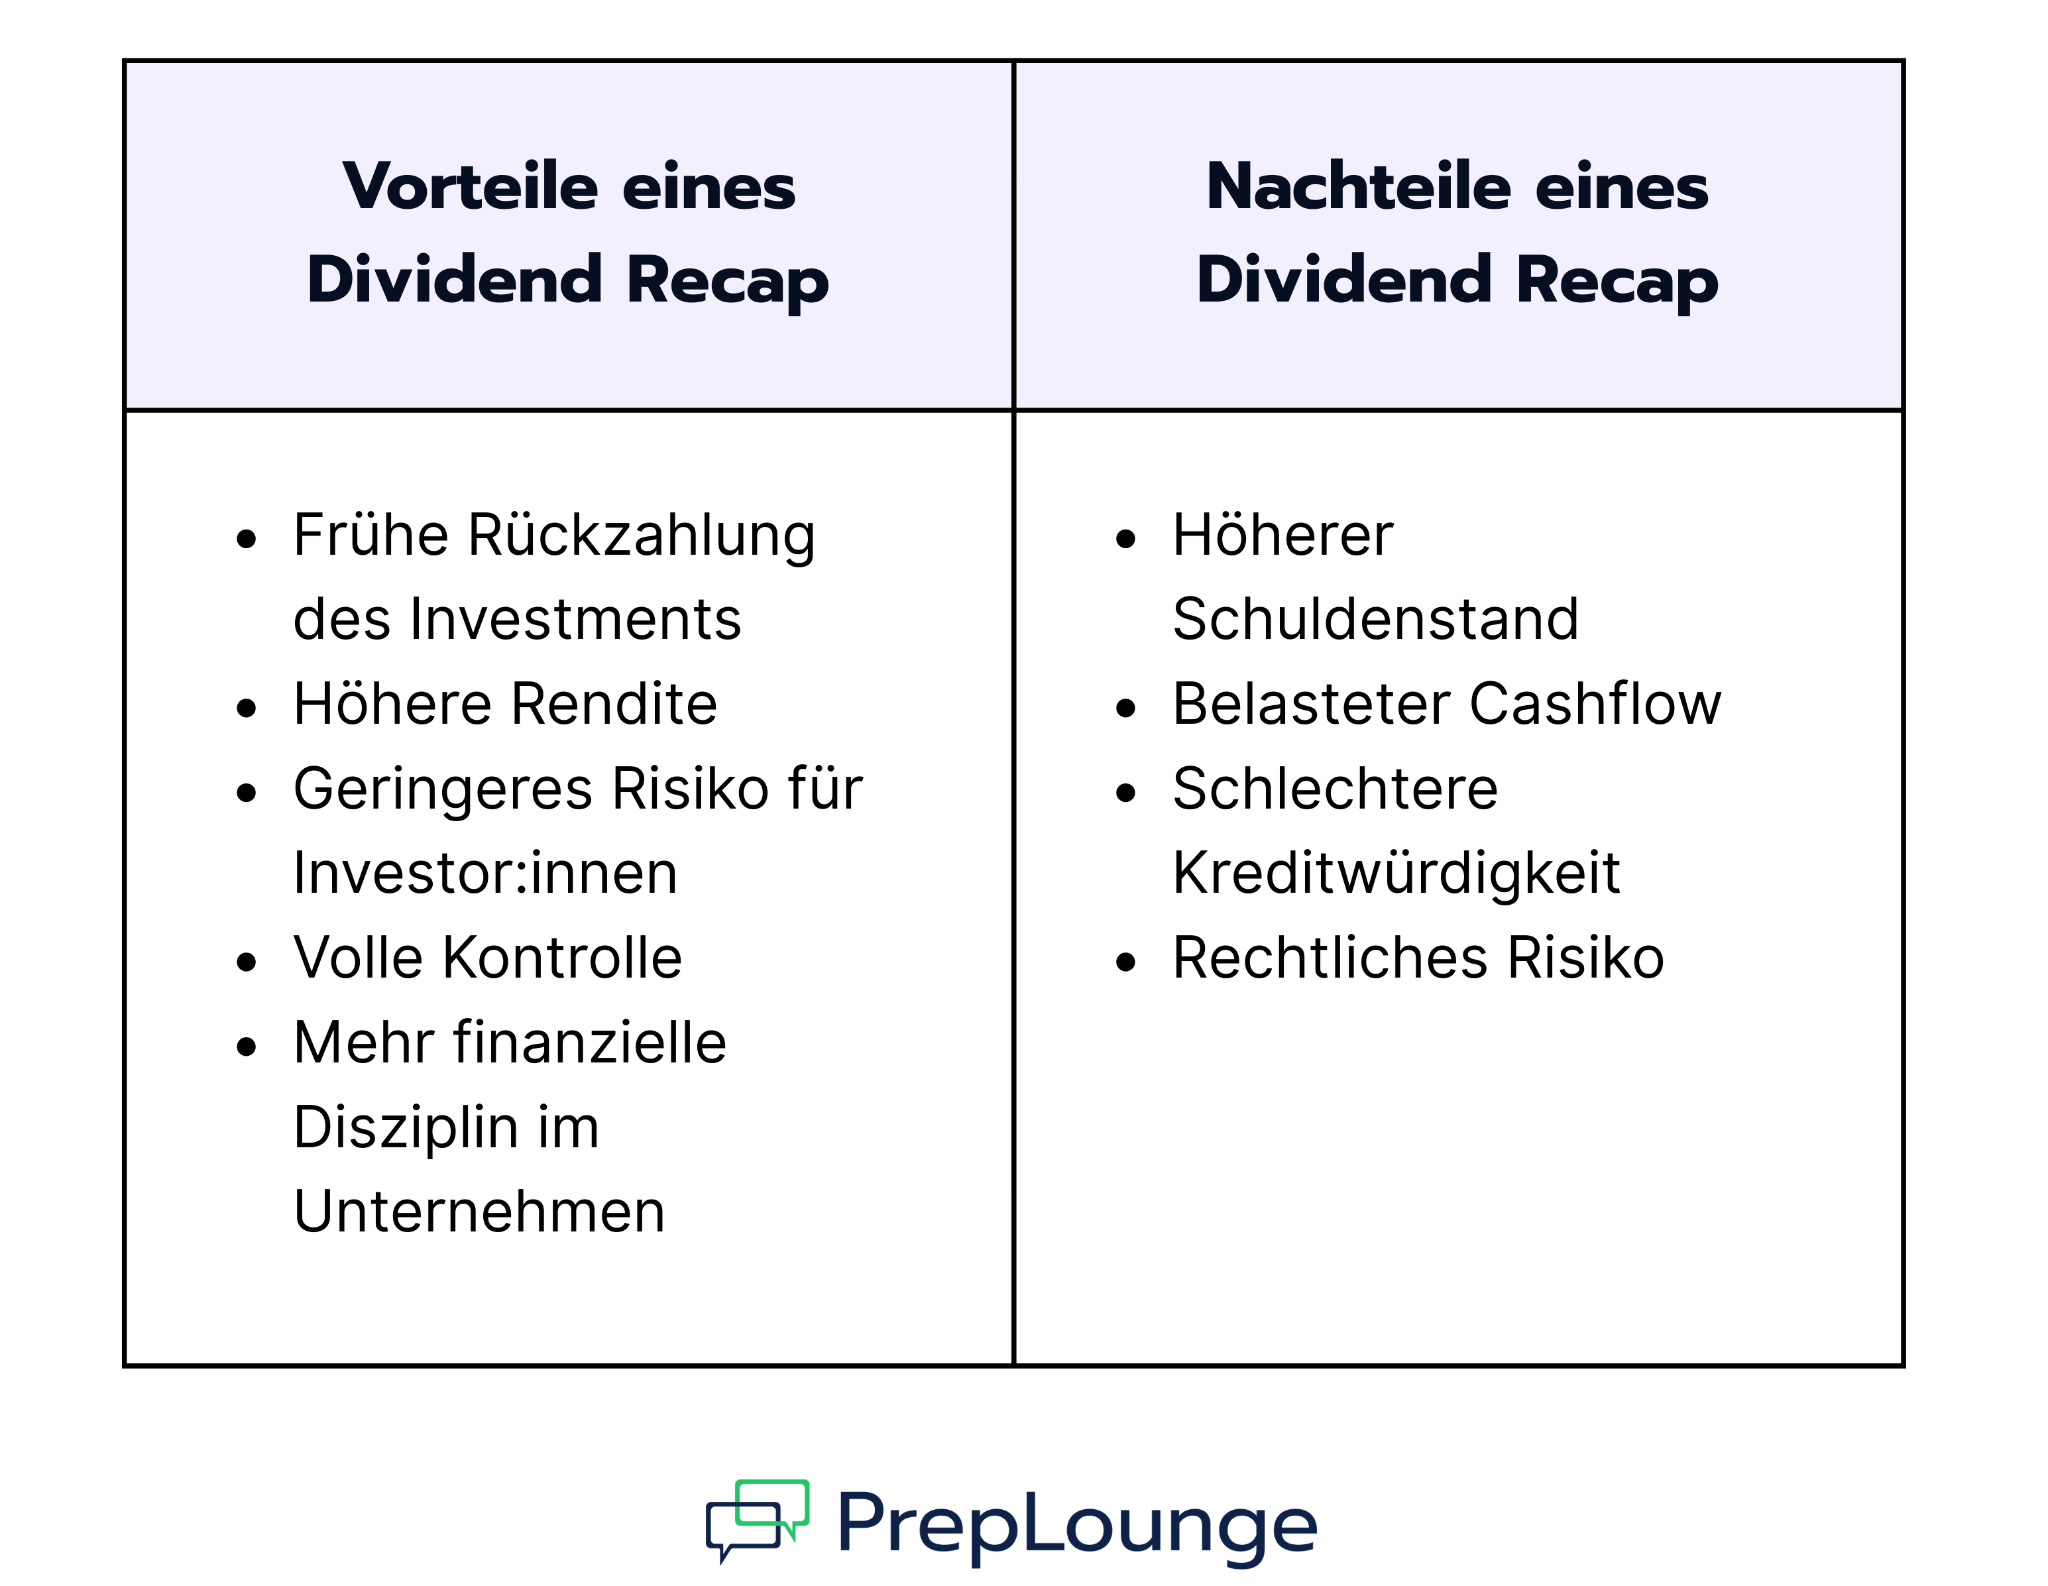
Du merkst wahrscheinlich schon: Ein Dividend Recap bringt vor allem Vorteile für die Eigentümer:innen, während das Unternehmen Risiken trägt.
Vor- und Nachteile eines Dividend Recaps

Vorteile eines Dividend Recaps

  • Frühe Rückzahlung des Investments: Private-Equity-Investor:innen bekommen schnell Geld zurück, oft schon wenige Jahre nach dem Einstieg, ohne das Unternehmen verkaufen zu müssen.
  • Höhere Rendite: Weil das Geld früher zurückfließt, steigt die Rendite für die Investor:innen deutlich.
  • Geringeres Risiko für Investor:innen: Ein Teil des eingesetzten Kapitals ist bereits zurückgezahlt. Das reduziert das Verlustrisiko.
  • Volle Kontrolle bleibt erhalten: Die Eigentümer:innen bekommen Geld ausgezahlt und behalten trotzdem die volle Kontrolle über das Unternehmen.
  • Mehr finanzielle Disziplin im Unternehmen: Höhere Schulden zwingen das Management, effizienter zu arbeiten, Kosten zu kontrollieren und den Cashflow im Blick zu behalten.

Nachteile eines Dividend Recaps

  • Höherer Schuldenstand: Das Unternehmen wird anfälliger für Krisen, Fehler im operativen Geschäft oder steigende Zinsen.
  • Belasteter Cashflow: Zinszahlungen reduzieren das Geld, das für Investitionen oder Wachstum zur Verfügung steht.
  • Schlechtere Kreditwürdigkeit: Ratingagenturen können das Unternehmen herabstufen, was zukünftige Finanzierungen verteuert.
  • Rechtliches Risiko: Wird das Unternehmen kurz nach dem Dividend Recap zahlungsunfähig, können Gläubiger:innen verlangen, dass die ausgezahlten Beträge zurückgezahlt werden.


Dividend Recaps in der Praxis

In der Realität passiert ein Dividend Recap meist mitten in der Haltedauer, oft etwa im Jahr 3 bis 5 nach einem Leveraged Buyout (LBO). Bis dahin hatte das Unternehmen Zeit, einen Teil der ursprünglichen Schulden zurückzuzahlen, profitabler zu werden oder stabilere Cashflows aufzubauen. Genau das schafft Spielraum für neue Schulden.

Ob ein Dividend Recap möglich ist, hängt stark vom Kreditmarkt ab. Besonders häufig finden sie in Phasen mit niedrigen Zinsen und lockeren Kreditbedingungen statt, wenn Banken und Investor:innen bereit sind, viel Geld zu verleihen.

Oft ist ein Dividend Recap auch eine Art Plan B. Wenn Verkaufsangebote zu niedrig ausfallen oder die Märkte schlecht sind, können Private-Equity-Firmen ihren Investor:innen trotzdem schon Geld auszahlen und noch ein oder zwei Jahre auf einen besseren Verkaufszeitpunkt warten.

Ein Dividend Recap Beispiel aus der Praxis

Ein bekanntes Beispiel ist Clarios International Inc.. Das Unternehmen führte Anfang 2025 einen Dividend Recap über rund 4,5 Milliarden US Dollar durch. Eigentümer ist Brookfield Business Partners L.P., die Clarios 2019 von Johnson Controls übernommen hatten.

Clarios plante ursprünglich einen Börsengang, verschob diesen aber mehrfach und zog ihn Anfang 2025 wegen unsicherer Marktbedingungen komplett zurück. Statt an die Börse zu gehen, nahm das Unternehmen neue Schulden auf, darunter mehrere große Kredite und eine hochverzinste Anleihe, und nutzte das Geld für die Ausschüttung an die Eigentümer.


Dividend Recap vs. andere Exit-Strategien

Neben einem Dividend Recap nutzen Private-Equity-Firmen auch andere Wege, um Geld aus ihren Investments zu realisieren. Die wichtigsten Alternativen sind:
Dividend Recap vs. andere Exit-Strategien

Strategischer Verkauf (M&A)

Bei einem strategischen Verkauf wird das Unternehmen vollständig verkauft, entweder an ein anderes Unternehmen oder an Finanzinvestor:innen. Die Eigentümer:innen bekommen ihr Geld komplett ausgezahlt. Im Gegensatz dazu liefert ein Dividend Recap nur eine Teil-Auszahlung, während die Investor:innen weiterhin Eigentümer:innen bleiben und an zukünftiger Wertsteigerung teilhaben.

Börsengang (IPO)

Beim Börsengang wird das Unternehmen an die Börse gebracht. Dadurch entsteht ein öffentlicher Markt für die Anteile, und die Investor:innen können ihre Beteiligung nach und nach verkaufen. IPOs bringen oft hohe Bewertungen, sind aber zeitaufwendig, stark reguliert und stark von der Marktlage abhängig. Ein Dividend Recap ist meist schneller, einfacher und hält das Unternehmen privat.

Secondary Buyout

Ein Secondary Buyout bedeutet, dass das Unternehmen an eine andere Private-Equity-Firma verkauft wird. Auch hier erhalten die bisherigen Eigentümer:innen eine vollständige Auszahlung. Der Nachteil ist, dass sie komplett aussteigen. Ein Dividend Recap erlaubt dagegen, schon Geld mitzunehmen und gleichzeitig auf weiteren Wertzuwachs zu setzen.


Typische Interviewfragen zu Dividend Recaps

In Interviews für Investment Banking, Private Equity oder Corporate Banking tauchen Fragen zu Dividend Recaps sehr häufig auf. Hier sind typische Beispiele und wie du sie verständlich beantworten kannst.

1. Woran erkennst du, ob ein Unternehmen für einen Dividend Recap geeignet ist?

Ein Unternehmen ist geeignet, wenn es

  • stabile und gut planbare Cashflows hat
  • bereits eine moderate Verschuldung aufweist
  • keine hohen laufenden Investitionen benötigt

2. Warum entscheidet sich eine Private-Equity-Firma für einen Dividend Recap statt für einen Verkauf?

Eine Private-Equity-Firma wählt einen Dividend Recap oft, wenn das Unternehmen gut läuft, die Verkaufsbedingungen am Markt aber gerade ungünstig sind. Außerdem kann es sein, dass die Investor:innen noch weiteres Wertsteigerungspotenzial sehen oder Geld an ihre Fondsinvestor:innen ausschütten müssen, ohne ein starkes Unternehmen direkt abzugeben.

3. Wie wirkt sich ein Dividend Recap auf den Jahresabschluss aus?

Ein Dividend Recap verändert nicht die Gewinn- und Verlustrechnung. In der Cashflow-Rechnung sieht man einen Mittelzufluss aus neuen Schulden und einen Mittelabfluss durch die Ausschüttung. In der Bilanz steigen die Schulden, während das Eigenkapital im gleichen Umfang sinkt.
 

Du suchst mehr Interview-Fragen? Sieh dir unsere Fragensets an!

Expertencase von
Moritz
Lumen Cinemas (McKinsey)
CLIENT OBJECTIVE Our client, Lumen Cinemas, an Italian cinema chain, has seen its profit decline and wants McKinsey's help to understand why and how to restore it. BACKGROUND INFORMATION Lumen runs multiplex cinemas in mid-sized Italian cities. It earns money from ticket sales, from food and drinks such as popcorn and soft drinks, and from advertising shown before the films. A share of every ticket goes to the film distributors. Most of Lumen's other costs, such as rent, staff, energy and maintenance, don't change much with the number of visitors. Since the pandemic, films reach streaming services sooner, and audiences come back mainly for big releases. Lumen's sites are older than those of a premium chain that has been expanding with large halls and reclining seats. The CEO wants a clear view of what is driving the decline before deciding what to do.
4,0
200+ mal gelöst
Schwierigkeitsgrad: Anfänger
Interviewer-led
Neu
Profitabilitätsanalyse
Expertencase von
Moritz
Ledgerline Software (McKinsey)
CLIENT OBJECTIVE Our client, Ledgerline, a US provider of accounting software for small businesses, wants to know whether and how it should move its customers from one-time licenses to a monthly subscription. BACKGROUND INFORMATION Ledgerline's desktop software handles invoicing, bookkeeping and tax preparation for small businesses such as shops, tradespeople and agencies. Customers buy a license once and use it for several years, until a new version or a tax rule change prompts them to upgrade. Many also pay for an annual support plan. Ledgerline sells through its website and through independent accountants, who recommend it to their clients and earn a referral fee. Cloud-based competitors are growing fast with monthly plans, automatic bank connections and mobile apps. Ledgerline's customers are loyal, but its customer base is aging and new customers increasingly choose cloud tools. Investors value recurring revenue, but the board worries about upsetting long-standing customers.
4,5
100+ mal gelöst
Schwierigkeitsgrad: Fortgeschritten
Interviewer-led
Neu
Preisgestaltung
Expertencase von
Moritz
Nordhavn Seafood (McKinsey)
CLIENT OBJECTIVE Our client, Nordhavn, a Norwegian seafood company, wants to know whether it should acquire Patagonia Salmon, a family-owned salmon farmer in southern Chile. BACKGROUND INFORMATION Nordhavn farms Atlantic salmon in Norway's fjords and sells it fresh and frozen across Europe and Asia. Farming sites in Norway are limited by regulation and expensive to obtain, so Nordhavn's growth at home has stalled. Chile is the world's second-largest salmon producer, with lower costs in some areas, but the industry has a history of biological crises: algal blooms, sea lice and a virus outbreak that once destroyed a large part of the country's production. Patagonia Salmon owns hatcheries, sea farming sites and a processing plant in the Los Lagos and Aysén regions. It sells fresh fillets by air to the US and Brazil and frozen products to Asia. The founding family wants to sell, and Nordhavn has been invited to bid.
4,0
< 100 mal gelöst
Schwierigkeitsgrad: Schwierig
Interviewer-led
Neu
Fusionen & Übernahmen
Expertencase von
Franco
BCG X - Forward Deployed AI Scientist / Engineer - AI-Enabled Fraud Detection for a Digital Bank
Your client is NovaBank, a fast-growing European digital bank offering current accounts, debit cards and credit cards. Over the past year the value of fraudulent card transactions has increased significantly. NovaBank relies on a rule-based fraud system, for example blocking transactions above certain amounts or coming from unusual locations. The system has two problems: it misses many sophisticated frauds, and it blocks a large number of legitimate customer payments. NovaBank is considering replacing or complementing its rules with a machine-learning model, and has asked BCG X to assess whether machine learning can materially improve fraud detection, how the solution should be designed, what value it could generate, and how to roll it out without damaging the customer experience.
0,0
300+ mal gelöst
Schwierigkeitsgrad: Schwierig
Interviewer-led
Neu
Digitale Transformation
Operations Strategy
Profitabilitätsanalyse
Company-Case bereitgestellt von Company-Case von
Roland Berger
Roland Berger Case: Launch eines mobilen Neobrokers
„FemVest" ist ein Venture-gestütztes Fintech, das im Jahr 2026 einen mobilen Neobroker in Deutschland launchen möchte. Das Unternehmen ist überzeugt, dass Frauen im Bereich Retail-Investing strukturell unterversorgt sind: Frauen besitzen seltener ein Wertpapierdepot, investieren im Durchschnitt geringere Beträge und treten später in den Markt ein als Männer. Gleichzeitig wächst die finanzielle Relevanz von Frauen – durch steigende Einkommen, demografischen Wandel und Erbschaften. FemVest hat bereits eine regulatorische Zulassung sowie einen Depotbank- und Ausführungspartner gesichert. Dennoch sind zentrale strategische Entscheidungen noch offen: Das Zielsegment ist nicht finalisiert, das Produkt- und Serviceangebot nicht definiert, das Geschäftsmodell nicht festgelegt und die Go-to-Market-Strategie noch nicht entwickelt. Der Vorstand bittet dich als Berater:in, das Marktpotenzial zu analysieren, eine erste Business-Case-Rechnung zu erstellen sowie konkrete strategische Handlungsempfehlungen für den Markteintritt abzuleiten.
5,0
4,2k mal gelöst
Schwierigkeitsgrad: Fortgeschritten
Candidate-led
Marktanalyse
Markteintritt
Neues Produkt


Key Takeaways

Ein Dividend Recap ist eine Finanzstrategie, bei der ein Unternehmen neue Schulden aufnimmt, um seinen Eigentümer:innen eine einmalige Ausschüttung zu zahlen. Dadurch verändert sich die Kapitalstruktur des Unternehmens deutlich: Die Schulden steigen, das Eigenkapital sinkt.

Die meisten Unternehmen, die Dividend Recaps nutzen, gehören Private-Equity-Firmen. Für sie ist ein Dividend Recap eine Art Teil-Exit, wenn ein kompletter Verkauf gerade nicht möglich oder nicht attraktiv ist oder wenn die Investor:innen ihr Risiko frühzeitig reduzieren möchten.

Sobald die Private-Equity-Firma bereit ist, vollständig auszusteigen und die Marktbedingungen passen, kommen klassische Exit-Optionen infrage, zum Beispiel ein strategischer Verkauf, ein Börsengang oder ein Secondary Buyout.

Weiter geht's mit den nächsten Artikeln!

Mezzanine-Finanzierung
Wichtige Kennzahlen & Begriffe
Unternehmen nutzen in der Regel zwei grundlegende Formen der Finanzierung. Entweder nehmen sie Fremdkapital auf, zum Beispiel Kredite, die häufig durch Vermögenswerte besichert sind und bei denen Kennzahlen wie EBITDA eine zentrale Rolle spielen. Oder sie beschaffen Eigenkapital, indem sie Anteile am Unternehmen ausgeben. Diese beiden Bausteine bilden zusammen die Kapitalstruktur eines Unternehmens und bestimmen, wie Wachstum und laufende Aktivitäten finanziert werden. In manchen Situationen entsteht jedoch eine Lücke bei der Finanzierung. Das Unternehmen benötigt zusätzliches Kapital, möchte aber keine weiteren Anteile abgeben und kann gleichzeitig kein weiteres besichertes Fremdkapital aufnehmen, etwa wegen strengerer Covenants. Genau für diesen Fall wurde die Mezzanine-Finanzierung geschaffen. Sehen wir uns mal an, was genau das bedeutet.
Zum Artikel
Internal Rate of Return (IRR)
Wichtige Kennzahlen & Begriffe
Mit der Internal Rate of Return (deutsch: interne Verzinsung) kannst du beurteilen, wie attraktiv eine Investition wirklich ist. Sie zeigt dir vereinfacht gesagt, welche jährliche Rendite ein Investment über seine gesamte Laufzeit erzielt. Genau deshalb wird die IRR überall eingesetzt, von Investment Banking über Private Equity bis hin zu Corporate Finance. In diesem Artikel schauen wir uns Schritt für Schritt an, wie die IRR funktioniert, wie du sie berechnest und anwendest und wie du mit diesem Wissen im Finance-Interview punkten kannst.
Zum Artikel
Earnout
Wichtige Kennzahlen & Begriffe
Manchmal können sich Käufer:innen und Verkäufer:innen bei einer M&A-Transaktion nicht auf den Wert eines Zielunternehmens einigen. Das passiert vor allem dann, wenn sie unterschiedliche Vorstellungen von der zukünftigen Performance, dem Wachstumspotenzial und den Risiken haben. Besonders kritisch wird es, wenn sich die Annahmen in einem Discounted Cash Flow Modell oder bei EBITDA Prognosen stark unterscheiden. Der oder die Verkäufer:in ist vielleicht überzeugt, dass das Unternehmen kurz vor einem großen Durchbruch steht und möchte den maximalen Exit-Wert erzielen. Der oder die Käufer:in sieht die Prognosen skeptischer, hinterfragt den daraus abgeleiteten Enterprise Value und will eine Überzahlung vermeiden. Um diese Bewertungslücke zu schließen und den Deal trotzdem umzusetzen, kann ein Earnout vereinbart werden. Dabei wird ein Teil des Kaufpreises an die zukünftige Performance geknüpft. Im weiteren Verlauf erfährst du, was ein Earnout im M&A genau ist, wie er funktioniert, welche Chancen und Risiken es gibt und welche typischen Interview-Fragen dich erwarten können.
Zum Artikel