Es wird anhand von Positionen aus der Bilanz berechnet und zeigt, wie viel Kapital einem Unternehmen für das laufende Tagesgeschäft zur Verfügung steht, nachdem kurzfristige Verbindlichkeiten beglichen wurden.
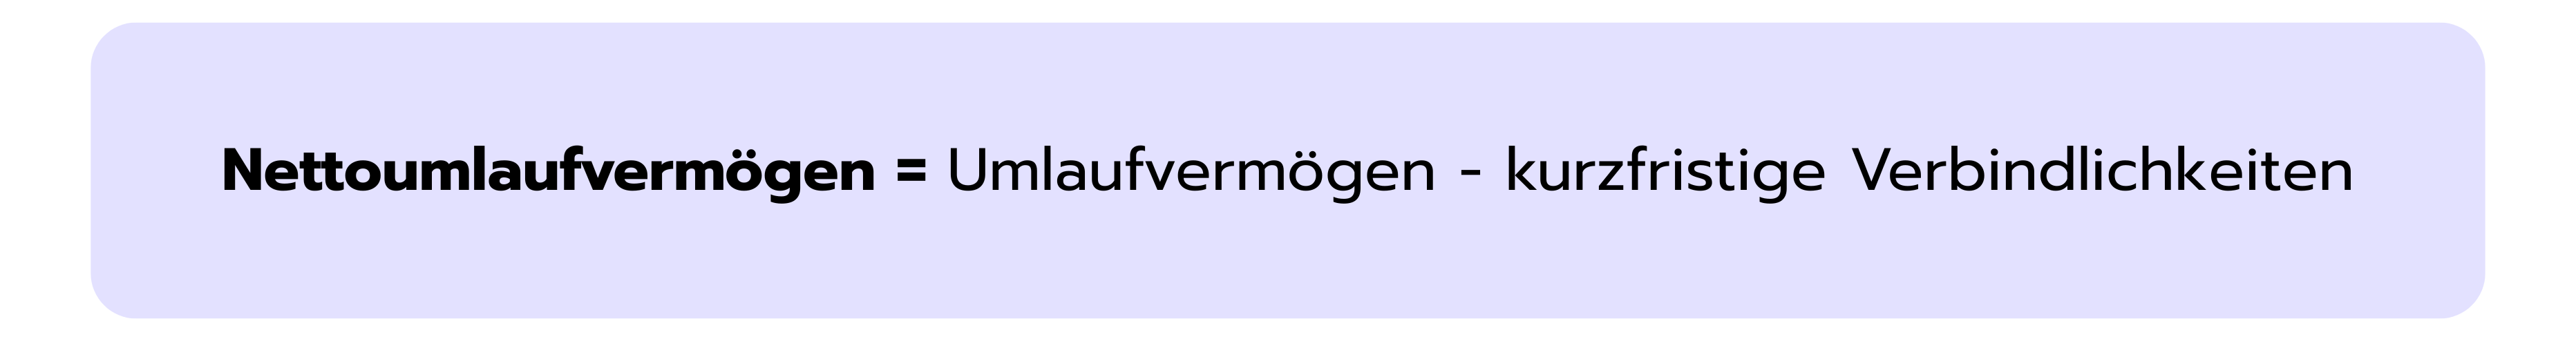
Das Nettoumlaufvermögen ist die Differenz zwischen dem Umlaufvermögen und den kurzfristigen Verbindlichkeiten eines Unternehmens laut Bilanz. Zum Umlaufvermögen gehören alle Vermögenswerte, die innerhalb eines Jahres zu Geld gemacht werden können – etwa liquide Mittel, Forderungen, Vorräte oder vorausbezahlte Ausgaben.
Kurzfristige Verbindlichkeiten sind dagegen alle Zahlungsverpflichtungen, die im selben Zeitraum fällig werden, zum Beispiel offene Rechnungen, kurzfristige Schulden, Löhne oder Steuern.
Wie wird das Nettoumlaufvermögen berechnet?
Das Nettoumlaufvermögen wird mit einer einfachen Formel berechnet:
Sowohl das Umlaufvermögen als auch die kurzfristigen Verbindlichkeiten findest du direkt in der Bilanz eines Unternehmens. Neben dem klassischen Nettoumlaufvermögen werden in der Praxis oft noch weitere Kennzahlen verwendet, die darauf aufbauen:
Net Working Capital (NWC):
Hier werden besonders liquide oder finanzielle Positionen ausgeklammert, um den operativen Teil stärker zu betonen.
Was sagt das Nettoumlaufvermögen über ein Unternehmen aus?
Das Nettoumlaufvermögen wird vor allem genutzt, um die kurzfristige finanzielle Stabilität und Liquidität eines Unternehmens zu beurteilen. Es zeigt, ob ein Unternehmen in der Lage ist, seine kurzfristigen Verpflichtungen mit vorhandenen Vermögenswerten wie Zahlungsmitteln, Forderungen oder Vorräten zu decken.
Ein positives Nettoumlaufvermögen bedeutet in der Regel, dass das Unternehmen laufende Kosten wie Gehälter, Lieferantenrechnungen oder Miete problemlos bezahlen kann – ohne zusätzliches Kapital aufnehmen zu müssen. Ein negatives Nettoumlaufvermögen kann auf mögliche Liquiditätsprobleme hindeuten, muss aber nicht zwangsläufig schlecht sein. Der Kontext ist entscheidend.
Kapitalintensive Unternehmen, etwa in der Industrie oder Produktion, benötigen häufig viel Nettoumlaufvermögen, um Vorräte und offene Forderungen zu finanzieren. Andere Geschäftsmodelle, zum Beispiel Abo- oder Plattformmodelle, arbeiten bewusst mit negativem Nettoumlaufvermögen, weil sie Zahlungen von Kund:innen erhalten, bevor sie selbst Lieferanten bezahlen müssen.
Darüber hinaus gibt das Nettoumlaufvermögen Hinweise auf:
Operative Effizienz: Ein sehr hohes Nettoumlaufvermögen kann auf zu hohe Lagerbestände, langsame Zahlungseingänge oder ineffizientes Cash-Management hinweisen. Ein niedriges oder gut ausbalanciertes Nettoumlaufvermögen spricht dagegen für effiziente Prozesse, schnelle Forderungseinzüge und gute Zahlungsbedingungen.
Wachstumsfähigkeit: Ausreichendes Nettoumlaufvermögen ermöglicht Wachstum aus eigener Kraft. Fehlt es daran, kann selbst ein profitables Unternehmen in seiner Expansion gebremst werden.
Risikoprofil: Ein dauerhaft niedriges oder sich verschlechterndes Nettoumlaufvermögen erhöht das Risiko von Refinanzierungsproblemen oder Lieferantenausfällen. Zu viel ungenutztes Nettoumlaufvermögen kann umgekehrt darauf hindeuten, dass Kapital nicht effizient eingesetzt wird.
Typische Interviewfragen zum Nettoumlaufvermögen
1. Was sagt positives vs. negatives Nettoumlaufvermögen aus?
Ein positives Nettoumlaufvermögen bedeutet, dass das Umlaufvermögen höher ist als die kurzfristigen Verbindlichkeiten. Das ist meist ein Zeichen für eine solide kurzfristige Finanzlage. Das Unternehmen kann laufende Verpflichtungen bedienen und hat Spielraum für Investitionen oder Wachstum.
Ein negatives Nettoumlaufvermögen heißt, dass die kurzfristigen Verbindlichkeiten die kurzfristigen Vermögenswerte übersteigen. Das kann auf Liquiditätsprobleme hindeuten oder darauf, dass das Unternehmen stark auf laufende Cashflows angewiesen ist. In bestimmten Branchen mit schnellem Umsatz oder Vorauszahlungen von Kund:innen kann negatives Nettoumlaufvermögen aber auch für sehr effiziente Abläufe und starken Cashflow stehen.
Wichtig im Interview: Du solltest immer erklären, warum das Nettoumlaufvermögen positiv oder negativ ist und das Geschäftsmodell berücksichtigen.
2. Was passiert mit Nettoumlaufvermögen und Cashflow, wenn der Lagerbestand steigt?
Vorräte gehören zum Umlaufvermögen. Steigt der Lagerbestand, erhöht sich zunächst das Nettoumlaufvermögen. Gleichzeitig wird aber Kapital im Lager gebunden, das noch nicht in Cash umgewandelt wurde.
Die Folge: Der Cashflow sinkt, weil das Unternehmen Geld für den Aufbau der zusätzlichen Vorräte ausgegeben hat.
3. Was versteht man unter einer „Veränderung des Nettoumlaufvermögens“?
Die Veränderung des Nettoumlaufvermögens beschreibt den Unterschied zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten von einer Periode zur nächsten.
Eine positive Veränderung bedeutet, dass das Nettoumlaufvermögen steigt – zum Beispiel durch höhere Vorräte, mehr offene Forderungen oder den Abbau kurzfristiger Verbindlichkeiten.
Eine negative Veränderung zeigt, dass das Nettoumlaufvermögen sinkt, etwa durch Lagerabbau, schnellere Zahlungseingänge oder zusätzliche kurzfristige Verbindlichkeiten.
Wichtig: Veränderungen im Nettoumlaufvermögen wirken sich direkt auf den Cashflow aus. Ein Anstieg bindet in der Regel Cash, während ein Rückgang Liquidität freisetzt.
„FemVest" ist ein Venture-gestütztes Fintech, das im Jahr 2026 einen mobilen Neobroker in Deutschland launchen möchte. Das Unternehmen ist überzeugt, dass Frauen im Bereich Retail-Investing strukturell unterversorgt sind:
Frauen besitzen seltener ein Wertpapierdepot, investieren im Durchschnitt geringere Beträge und treten später in den Markt ein als Männer. Gleichzeitig wächst die finanzielle Relevanz von Frauen – durch steigende Einkommen, demografischen Wandel und Erbschaften.
FemVest hat bereits eine regulatorische Zulassung sowie einen Depotbank- und Ausführungspartner gesichert. Dennoch sind zentrale strategische Entscheidungen noch offen: Das Zielsegment ist nicht finalisiert, das Produkt- und Serviceangebot nicht definiert, das Geschäftsmodell nicht festgelegt und die Go-to-Market-Strategie noch nicht entwickelt.
Der Vorstand bittet dich als Berater:in, das Marktpotenzial zu analysieren, eine erste Business-Case-Rechnung zu erstellen sowie konkrete strategische Handlungsempfehlungen für den Markteintritt abzuleiten.
Bei unserem Kunden handelt es sich um das Unternehmen "DekoKonzept", das hauptsächlich Wohnaccessoires und Kleinmöbel verkauft. DekoKonzept hat einen Umsatz von ca. €700M und operiert hauptsächlich in Deutschland und vereinzelt in anderen europäischen Ländern. Das Unternehmen ist insbesondere durch physische Filialen in deutschen Groß- und Innenstädten vertreten, bietet aber auch einen immer stärker wachsenden Online-Shop an.
Es wird eine Vielzahl veralteter und oft selbst entwickelter IT-Systeme für die Kern-Prozesse (wie Einkauf, Lager, Kassen) genutzt.
Auch DekoKonzept steht vor der Herausforderung, dass ihr ERP-System (SAP ECC 6.0) bald nicht mehr offiziell von SAP unterstützt wird. Sie möchten daher möglichst zeitnah auf das Nachfolger-System SAP S/4HANA migrieren. Dies ist auch eine gute Gelegenheit, viele der existierenden Prozesse und Systeme zu hinterfragen und ebenfalls zu standardisieren und harmonisieren. Es gilt nun, die Auswirkungen hinsichtlich Kosten, Budget und Umfang weiter zu verstehen und zu evaluieren.
Hinweis: Dieser Case ist Interviewer-led. Die Cases in unseren Interviews sind eher Candidate-led. Hier übernimmst du die Führung und steuerst den gesamten Case von Anfang bis Ende. Stelle dich also darauf ein, wenn du dich bei uns bewirbst.
Mercedes‑AMG stands for uncompromising performance, engineering excellence, and emotional driving experiences. Yet recently, AMG’s top management has become concerned that while the product itself continues to exceed customer expectations, the moment of purchase no longer does.
The trigger for this case was a concrete incident: a highly affluent customer configured an AMG top‑end vehicle in detail, was technically convinced, but ultimately decided against the purchase, stating: “It’s a fantastic car – but it didn’t feel special.” For the CEO of Mercedes‑AMG, this statement raises a critical question. In the luxury and performance segment, emotional differentiation at the point of decision is as important as horsepower or technology.
Against this backdrop, AMG is exploring new ways to elevate the buying experience for its most valuable customers. One idea under discussion is the introduction of AMG Individualization Hubs – exclusive physical spaces where customers would finalize their vehicle together with AMG experts in a highly personalized and immersive setting.
The management now asks you and your Consulting Team to assess this idea holistically:
How can AMG strengthen emotional differentiation during the purchase decision, and do Individualization Hubs represent a strategically sound and economically viable solution? The objective is to develop a clear recommendation that balances brand impact, customer experience, and profitability.
Ein Automobilhersteller hat zu einer Strategiekonferenz mit dem Vorstand eingeladen. Es soll die zukünftige Positionierung des Unternehmens diskutiert werden. Sie sind als Speaker in der Konferenz eingeplant und sollen einige Fragestellungen beantworten, die Sie vom Vorstand erhalten haben.
Grundsätzlich kommt es dem Unternehmen darauf an, mit der strategischen Ausrichtung einen mittel- bis langfristigen Wettbewerbsvorteil auf dem Markt zu erlangen.
Fast Dish, a publicly traded Quick Service Restaurant (Franchise) company with over €20 billion in revenue and more than 20.000 restaurants globally, has recently faced major challenges with regards to supply chain management and sustainability.
The client's top management has engaged the SCM and procurement specialized consultancy Inverto to advise the company in this critical situation.
Das Nettoumlaufvermögen ergibt sich aus der Differenz zwischen Umlaufvermögen und kurzfristigen Verbindlichkeiten. Zum Umlaufvermögen zählen alle Vermögenswerte, die innerhalb eines Jahres zu Geld gemacht werden können, etwa Forderungen, Vorräte oder kurzfristig handelbare Wertpapiere. Kurzfristige Verbindlichkeiten sind dagegen Zahlungsverpflichtungen mit kurzer Laufzeit, zum Beispiel offene Lieferantenrechnungen, aufgelaufene Kosten, Löhne, Steuern oder kurzfristige Schulden.
Ein effizient gemanagtes Nettoumlaufvermögen zeigt sich in niedrigen Lagerbeständen, schnellen Zahlungseingängen und guten Zahlungszielen bei Lieferanten. Ein niedriges oder gut optimiertes Nettoumlaufvermögen deutet darauf hin, dass das Unternehmen Ressourcen schnell in Cash umwandelt, statt Kapital unnötig zu binden.
Ausreichendes Nettoumlaufvermögen ermöglicht es einem Unternehmen, Wachstum, neue Projekte und das Tagesgeschäft aus eigener Kraft zu finanzieren. Ist zu wenig Nettoumlaufvermögen vorhanden, kann das Wachstum ins Stocken geraten – selbst wenn das Unternehmen profitabel ist.
Ein dauerhaft negatives oder schrumpfendes Nettoumlaufvermögen erhöht das Risiko von Liquiditätsengpässen, Refinanzierungsproblemen und Spannungen mit Lieferanten. Umgekehrt kann ein sehr hohes, ungenutztes Nettoumlaufvermögen auf ineffizientes Cash-Management und nicht optimal eingesetztes Kapital hindeuten.
Weiter geht's mit den nächsten Artikeln!
High Yield Debt
Wichtige Kennzahlen & Begriffe
Wusstest du, dass sich Unternehmen auch über den Kapitalmarkt finanzieren können – und nicht nur über Bankkredite oder Eigenkapital? Eine wichtige Rolle spielen dabei Unternehmensanleihen. Investor:innen stellen Firmen Kapital zur Verfügung, erhalten dafür regelmäßige Zinszahlungen, die sogenannten Kupons, und bekommen ihr Geld am Ende der Laufzeit zurück.
Neben normalen Unternehmensanleihen gibt es eine weitere Form von Anleihen: High Yield Debt. Sie werden auch Junk Bonds genannt. Diese Anleihen bringen höhere Zinsen, weil sie für Anleger:innen riskanter sind. Genau deshalb werden sie häufig genutzt, um größere Vorhaben wie Leveraged Buyouts, Wachstumsfinanzierungen oder Restrukturierungen zu finanzieren. Schauen wir uns nun im Detail an, wie High Yield Bonds funktionieren. 🔎
Im Finance versteht man unter Tax Shield die Steuerersparnis, die ein Unternehmen durch bestimmte abzugsfähige Ausgaben erzielt. Typische Beispiele sind Zinszahlungen auf Schulden oder Abschreibungen auf Vermögenswerte. Diese Abzüge verringern das zu versteuernde Einkommen und senken damit die Steuerlast. Das führt dazu, dass mehr Cashflow für Anteilseigner:innen oder für Reinvestitionen übrig bleibt.
Die Idee hinter dem Tax Shield ist simpel, aber wirkungsvoll: Weniger Steuern erhöhen den Unternehmenswert. Deshalb wird das Konzept im Finance-Interview oft abgefragt, vor allem in Verbindung mit Unternehmensbewertung, Kapitalstruktur und Leveraged Buyouts (LBOs).
Wenn Unternehmen über ihren Erfolg sprechen, geht es oft um Gewinn. Doch Gewinn sagt nicht immer aus, wie viel Geld tatsächlich im Unternehmen ankommt. Genau hier kommt der Free Cash Flow (FCF) ins Spiel.
Er zeigt, wie viel Geld einem Unternehmen nach dem laufenden Geschäft wirklich zur Verfügung steht. Deshalb ist der Free Cash Flow für Investor:innen besonders wichtig und spielt auch bei der Unternehmensbewertung eine große Rolle.
Was Free Cash Flow genau ist, wie man ihn berechnet und warum er oft aussagekräftiger ist als der Gewinn, schauen wir uns im Folgenden Schritt für Schritt an.