TrainCo ist ein Hersteller von Schienenfahrzeugen bzw. Zügen, mit Produktionsstandorten in drei europäischen Ländern. In den vergangenen Jahren ist die Profitabilität des Unternehmens zurückgegangen. Aktuell ist es jedoch sehr gut positioniert, um ein Angebot für den Bau regionaler Züge für ein Schweizer Nationalbahnunternehmen abzugeben und zu gewinnen. Unternehmensvertreter von TrainCo haben Sie um eine Einschätzung gebeten, ob sie ein Angebot abgeben sollen.
Case-Frage:
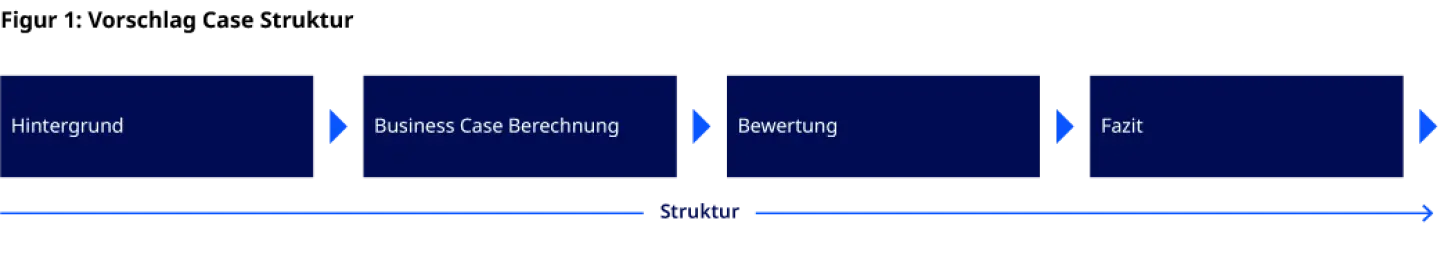
Strukturvorschlag
I. Hintergrund
Informationen, die auf Anfrage der interviewten Person geteilt werden können:
- Der Auftrag würde 30 Regionalzüge einer neuen Generation umfassen, die den derzeit eingesetzten Zugtyp über einen Zeitraum von 6 Jahren schrittweise ersetzen sollen (Lieferung von 5 Zügen pro Jahr).
- Das Angebot von TrainCo für den Vertrag sähe einen Verkaufspreis von 23,1 Mio. CHF pro Zug vor.
- Die Geschäftsführung erwartet mittelfristig kein weiteres Geschäft in der Schweiz, da der aktuelle Ausschreibungsaufruf der letzte im Erneuerungsprogramm des Kunden für Fahrzeuge ist und es im Land keine weiteren großen Kunden gibt.
- TrainCo verfügt bereits über eine Produktionsstätte in der Schweiz, die die Geschäftsführung gerne für die Produktion und Inbetriebnahme nutzen würde, falls sie den Vertrag gewinnen – Sie haben kürzlich die Lieferung einer neuen Straßenbahngeneration an drei Schweizer Städte abgeschlossen und die Anlage ist seitdem außer Betrieb. Der Immobilienmietvertrag läuft bald aus und ein Plan für den Abbau der Anlage wurde erstellt.
- Angesichts des Drucks der Aktionäre, die Profitabilität zu steigern, wird das Management nur Projekte mit einer Gewinnmarge von mindestens 10% annehmen.
An diesem Punkt sollte die interviewte Person die Situation verstehen und die Problemlösungsstrategie strukturieren.
II. Business Case Berechnung
Annahmen
- Wechselkurs von 1,1 CHF/€; Berechnungen sollen in € erfolgen.
- Die wichtigsten variablen Kostenfaktoren sind Material- und Arbeitskosten. Alle weiteren variablen Kosten können vernachlässigt werden.
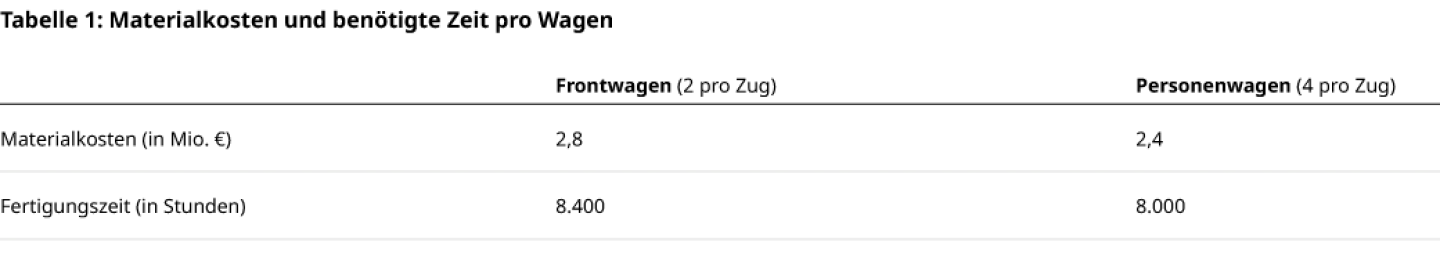
- Die Ingenieurabteilung hat bereits grobe Annahmen zu den Materialkosten pro Wagen sowie zur erforderlichen Fertigungszeit für die Montage getroffen:
Teilen Sie Tabelle 1 mit der interviewten Person.
- Die durchschnittlichen Arbeitskosten des Kunden für Produktionsmitarbeiter betragen 88 CHF pro Stunde.
- Der aktuelle Immobilienmietvertrag für die Produktionsstätte in der Schweiz könnte um die nächsten 6 Jahre verlängert werden. Allerdings müsste die Produktionsanordnung angepasst werden, um dem neuen Zugtyp gerecht zu werden.
- Die erforderliche Anfangsinvestition für die Umrüstung beträgt 16,0 Mio. €.
- Die Miet- und anderen wiederkehrenden Kosten belaufen sich auf 20% der Anfangsinvestition pro Jahr.
- Der aktuelle Demontageplan zeigt Kosten von 2,0 Mio. € für die Demontage der Anlage (es ist anzunehmen, dass diese auch dann stabil bleiben, auch wenn der Mietvertrag um 6 Jahre verlängert wird).
- Es müssen keine weiteren Fixkosten berücksichtigt werden.
Die interviewte Person könnte Wagen mit Zügen verwechseln. Wie Tabelle 1 zeigt, besteht ein Zug aus 2 Frontwagen und 4 Personenwagen. Außerdem sind die Materialkosten in € angegeben; die Arbeitskosten in CHF.
Analyse & Berechnungen
- Umsatz: 21,0 Mio. € (= 23,1 Mio. CHF/1,1 CHF/€)
- Materialkosten: 15,2 Mio. € (= 2 * 2,8 Mio. € + 4 * 2,4 Mio. €)
- Arbeitskosten: 3,9 Mio. € (=2 * 8.400h * 88 CHF/1,1 CHF/EUR + 4 * 8.000h * 88 CHF/1,1 CHF/EUR)
- Der variable Gewinn pro Zug beträgt daher: 1,9 Mio. €
- Miete und andere wiederkehrende Kosten: 3,2 Mio. € pro Jahr (20% von 16,0 Mio. €)
- Gesamte Fixkosten: 37,2 Mio. € (16,0 Mio. € + 6 * 3,2 Mio. € + 2,0 Mio. €)
- Gesamtumsatz: 630,0 Mio. €
- Gesamte variable Kosten: 573,1 Mio. € (456,0 Mio. € Material, 117,1 Mio. € Arbeitskosten)
- Gesamte Fixkosten: 37,2 Mio. €
- Gesamtgewinn: 19,7 Mio. € und Gewinnmarge beträgt 3% (19,7 Mio. € / 630,0 Mio. €)
Schlussfolgerung:
Das Projekt erfüllt unter den aktuellen Annahmen nicht die Mindestmargenanforderung von 10%. Wie kann die Profitabilität verbessert werden?
III. Einschätzung Teil 1
- Die Materialkosten (Stahl, elektrische Komponenten usw.) hängen größtenteils von den Weltmarktpreisen ab und das Unternehmen hat bereits ein globales Beschaffungsoptimierungsprogramm durchgeführt (d.h. kein weiteres Einsparpotenzial).
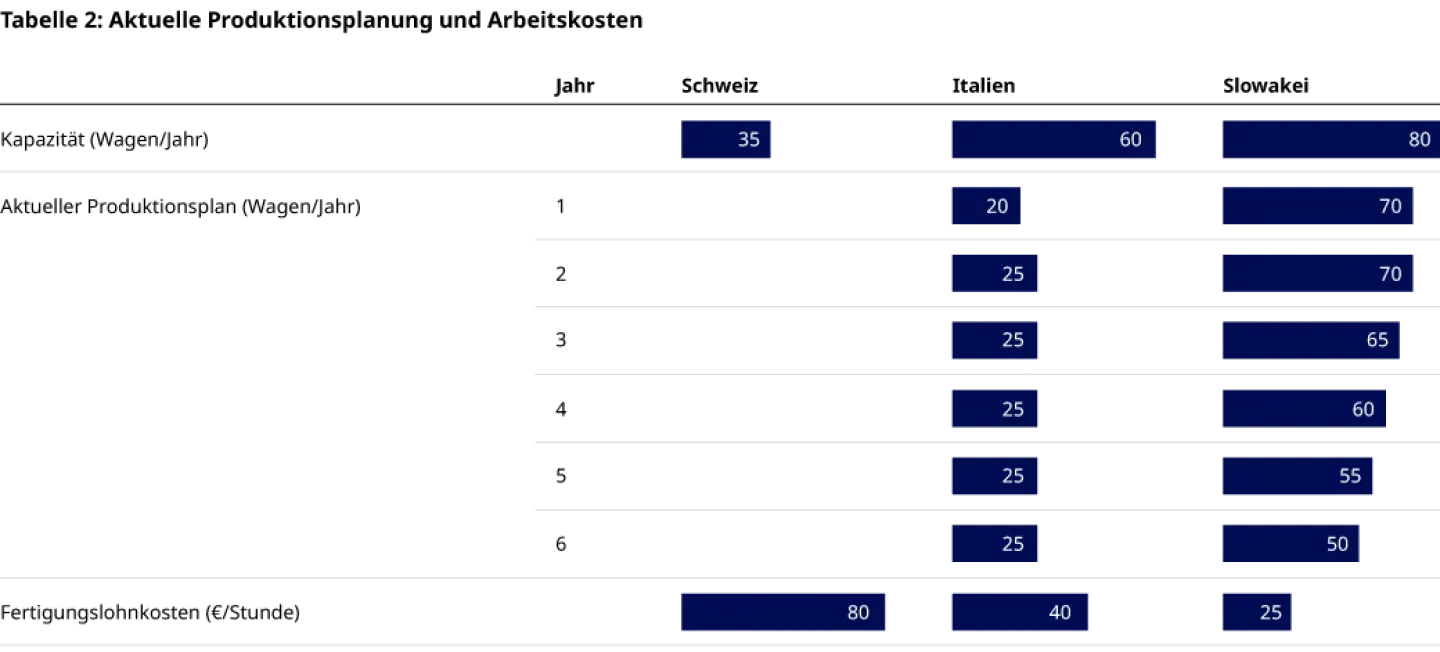
- Das Unternehmen hat zwei weitere Produktionsstätten in Italien und der Slowakei, in denen derzeit an bestehenden Projekten gearbeitet wird (siehe Tabelle 2).
Teilen Sie Tabelle 2 mit der interviewten Person.
- Die italienischen und slowakischen Anlagen haben in der Vergangenheit einen ähnlichen Zugtyp produziert und würden keine Investitionen in neue Werkzeuge oder andere zusätzliche Kosten erfordern.
- Die fertigen Züge können die europäischen Schienennetze durchqueren (es ist nicht von zusätzlichen Kosten auszugehen).
- Um eine konstante Produktqualität und die vollständige Realisierung von Lerneffekten sicherzustellen, möchte das Management die Produktion nicht auf mehrere Standorte aufteilen.
- Auch eine Kapazitätserweiterung einer bestehenden Anlage oder der Aufbau einer völlig neuen Anlage sind für TrainCo aufgrund des hohen Investitionsbedarfs und der Unsicherheit in der langfristigen Geschäftsentwicklung keine Option.
- Die jährliche Produktion beträgt 30 Wagen (30 Züge * 6 Wagen/Zug über 6 Jahre verteilt).
- Die italienische Anlage kann das neue Projekt aufnehmen, während die slowakische Anlage nicht über ausreichend freie Kapazitäten verfügt.
- Die Arbeitskosten in Italien betragen 50% der Kosten in der Schweiz: 58,6 Mio. €.
- Die Fixkosten betragen 0.
- Der neue Gesamtgewinn beträgt 115,4 Mio. €, die neue Gewinnmarge beträgt 18%.
Fazit:
Mit der Produktion in Italien und der anschließenden Überführung in die Schweiz erfüllt das Projekt die Anforderungen an die Profitabilität.
III. Einschätzung Teil 2
- In der Diskussion Ihrer Ergebnisse mit dem Management des Kunden stellt der Leiter des Verkaufs fest, dass der staatliche Schweizer Eisenbahnbetreiber einen Anteil an der lokalen Wertschöpfung (= Anteil der in der Schweiz zu erbringenden Arbeiten) von mindestens 20% im Vertrag verlangen wird.
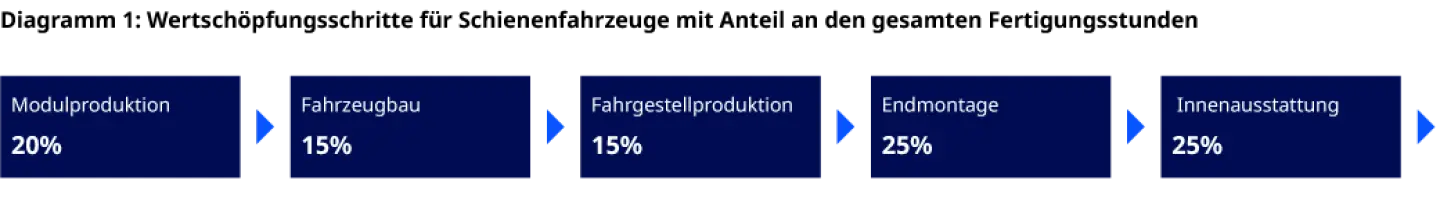
- Das folgende Diagramm zeigt die Schritte der Wertschöpfung für die Produktion von Schienenfahrzeugen und den ungefähren Anteil der Fertigungszeit (vereinfacht).
Teilen Sie Diagram 1 mit der interviewten Person.
- Erklärung der Schritte zur Wertschöpfung:
- 1 Modulproduktion: Teileproduktion für jeden Wagen (Untergestell, Seitenwände, Dach).
- 2 Fahrzeugbau: Zusammenschweißen der Module.
- 3 Fahrgestellproduktion: Radsatz inkl. Rahmen und Antrieb.
- 4 Endmontage: Fertigstellung des funktionsfähigen Fahrzeugs; Verbindung von Fahrzeug und Fahrwerk, Installation der Elektrik, Außenbeleuchtung usw.
- 5 Innenausstattung: Gestaltung der Passagierkabine, z.B. Sitze, Teppiche, Innenbeleuchtung.
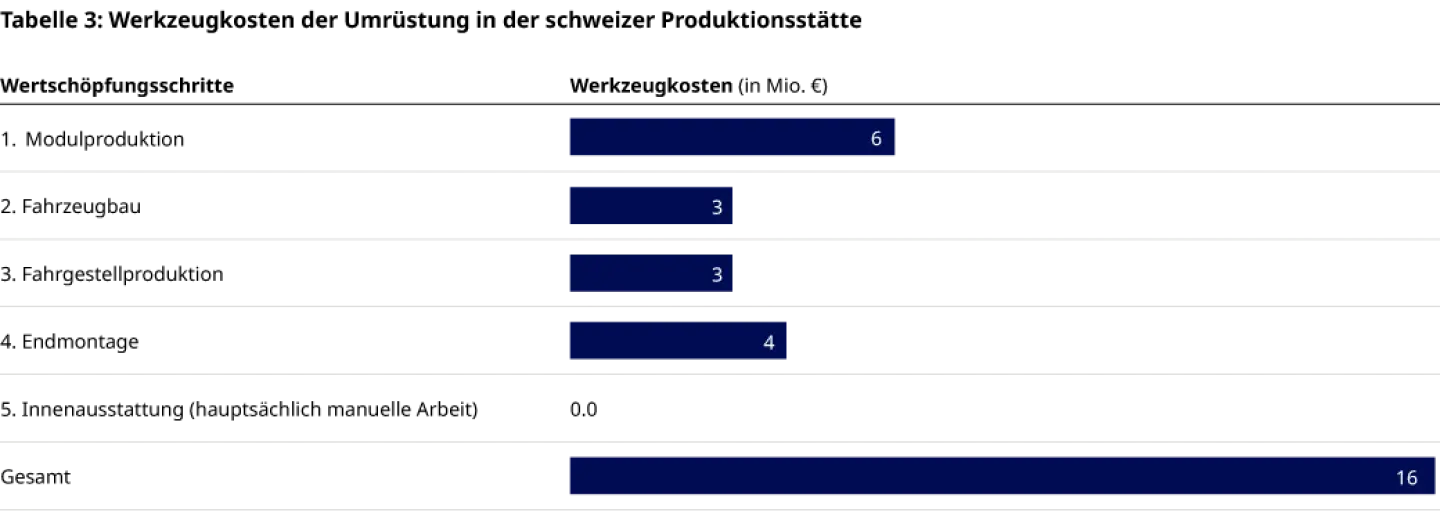
- Die Umrüstung der bestehenden Produktionsstätte in der Schweiz für die einzelnen Wertschöpfungsschritte erfordert unterschiedliche Investitionskosten:
Teilen Sie Tabelle 3 mit der interviewten Person.
- Die Transportkosten für Komponenten oder komplette Züge zwischen Italien und der Schweiz können vernachlässigt werden.
- Gehen Sie davon aus, dass für die Produktionsstätte in der Schweiz auch dann die vollen Mietkosten und andere wiederkehrende Kosten, sowie die Abbruchkosten anfallen, wenn sie nur teilweise genutzt wird.
Analyse und Berechnungen:
- Die Innenausstattung in der Schweiz zu produzieren, erfordert keine Investitionen, bedeutet jedoch höhere Arbeitskosten von 14,6 Mio. € (= 25% * 58,6 Mio. €) im Vergleich zur Modulproduktion.
Die in Diagramm 1 dargestellten Prozentsätze beziehen sich auf den Arbeitsanteil in Stunden (NICHT auf den Gesamtanteil der Kosten). Darüber hinaus kann diskutiert werden, ob es sinnvoll ist anzunehmen, dass der gesamte Arbeitsaufwand an allen Produktionsstandorten gleich ist. Standorte können einen höheren Automatisierungsgrad aufweisen und benötigen daher weniger Arbeitskräfte.
- Alle anderen Schritte der Wertschöpfung erfordern einen höheren Anteil an teuren Arbeitskosten in der Schweiz und/oder zusätzliche Investitionen in die Umrüstung.
- Dementsprechend ist es ratsam, alle Schritte der Wertschöpfung bis zur Endmontage in Italien durchzuführen und die Wagen dann zur Innenausstattung in die Schweiz zu transportieren.
- Die Gesamtherstellungskosten in diesem Szenario betragen 73,2 Mio. € (25% * 117,1 Mio. € + 75% * 58,6 Mio. €).
- Die Fixkosten betragen 21,2 Mio. € (Miete + Demontage).
- Der neue Gewinn beträgt 79,6 Mio. €, die neue Gewinnmarge liegt bei 13%.
Fazit
Mit der Produktion und Endmontage in Italien sowie der Innenausstattung in der Schweiz erfüllt das Projekt die Spezifikationen des Kunden zur lokalen Wertschöpfung und die Mindestmargenanforderung des Unternehmens.
V. Fazit
Die interviewte Person sollte aus der Analyse Schlussfolgerungen ziehen.
TrainCo sollte ein Angebot für den Vertrag abgeben, da es unter folgendem Setup rentabel ist:
- Züge in der italienischen Einrichtung montieren und diese dann.
- zur Innenausstattung in die Schweiz transportieren.
Weitere Fragen
Zusätzliche Diskussionsthemen (optional)
- Zusätzliche Kosten und Aspekte, die vernachlässigt wurden, z. B. Ingenieurstunden zur Entwicklung oder Modifizierung des neuen Zugtyps, Tests, zusätzliches Überwachungspersonal während der Dauer des Projekts.
- Zusätzliche Einkommensströme, die im Business Case berücksichtigt werden sollten: z.B. Wartung und Service nach der Lieferung der Züge, Erlöse aus dem Verkauf von gebrauchter Ausrüstung beim Schließen der Schweizer Einrichtung nach Vertragsabschluss.
- Umfassende Geschäftsplanung, die berücksichtigt werden sollte, z. B. wird die italienische Einrichtung fast vollständig für 6 Jahre ausgelastet sein und es wird unmöglich sein, potenziell profitablere Projekte anzunehmen.
Oliver Wyman Case: On the Right Track
i